
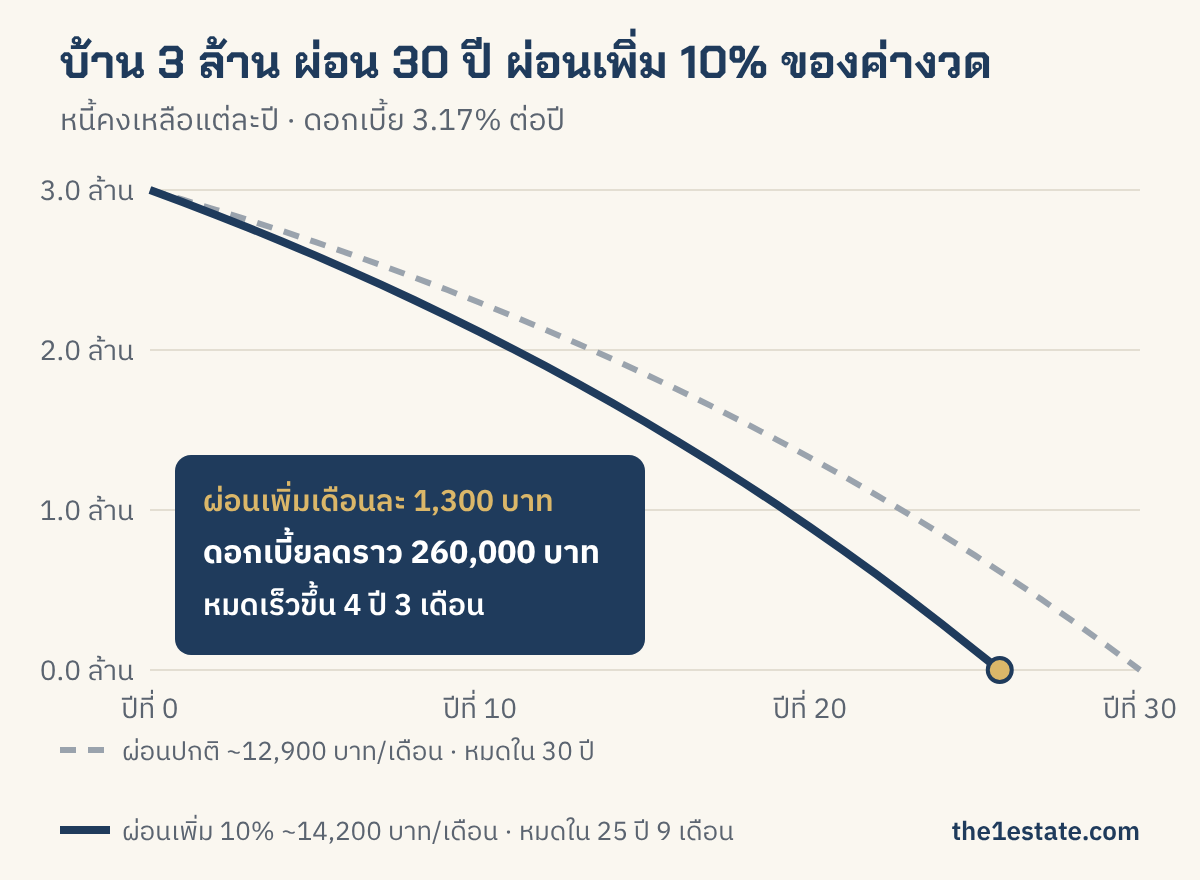
กู้บ้าน 3 ล้าน ผ่อน 30 ปี ถ้าผ่อนเพิ่มเดือนละ 1,300 บาท หรือแค่ 10% ของค่างวด จะผ่อนหมดเร็วขึ้น 4 ปีกว่า และเสียดอกเบี้ยน้อยลงราว 260,000–570,000 บาท (ยิ่งดอกเบี้ยสูง ยิ่งลดได้มาก) ถ้าครบ 3 ปีแล้วไปขอลดดอกเบี้ย (รีเทนชั่น) ทุกครั้งด้วย ดอกเบี้ยรวมจะลดลงราว 1.48 ล้านบาท เทียบกับปล่อยให้ลอยตัว อยากรู้ตัวเลขของบ้านคุณเอง ใส่ราคาบ้านหรือยอดหนี้ที่เหลือในเครื่องคำนวณด้านล่างได้เลย ใช้ฟรี ไม่ต้องสมัคร
ผ่อนเพิ่ม 10% ของค่างวด หมดเร็วขึ้นกี่ปี
ตัวอย่างนี้คิดจากกู้เต็มราคาบ้าน ผ่อน 30 ปี ดอกเบี้ยเฉลี่ย 3.17% ต่อปีตลอดสัญญา
| ราคาบ้าน | ค่างวดต่อเดือน | ผ่อนเพิ่ม | หมดเร็วขึ้น | ดอกเบี้ยลดลง (บาท) |
|---|---|---|---|---|
| 2 ล้าน | 8,600 | +900 | 4 ปี 4 เดือน | ราว 180,000 |
| 3 ล้าน | 12,900 | +1,300 | 4 ปี 3 เดือน | ราว 260,000 |
| 4 ล้าน | 17,200 | +1,700 | 4 ปี 2 เดือน | ราว 340,000 |
ถ้าผ่อนเพิ่มได้ 20% ของค่างวด ผลจะเห็นชัดขึ้นอีก
| ราคาบ้าน | ผ่อนเพิ่ม | หมดเร็วขึ้น | ดอกเบี้ยลดลง (บาท) |
|---|---|---|---|
| 2 ล้าน | +1,700 | 7 ปี 3 เดือน | ราว 300,000 |
| 3 ล้าน | +2,600 | 7 ปี 5 เดือน | ราว 450,000 |
| 4 ล้าน | +3,400 | 7 ปี 3 เดือน | ราว 590,000 |
ตัวอย่างจากตารางผ่อนจริงของลูกค้าเรา
ลูกค้ากู้ราว 3.7 ล้าน สัญญา 30 ปี ถ้าผ่อนตามตารางของธนาคาร จะผ่อนหมดในราว 25 ปี และเสียดอกเบี้ยรวมราว 2.7 ล้าน ถ้าผ่อนเพิ่ม 10% ของค่างวด (ปีแรกราวเดือนละ 1,300 บาท) จะหมดเร็วขึ้น 1 ปี 7 เดือน และดอกเบี้ยลดลงราว 460,000 บาท
ที่หมดเร็วขึ้นน้อยกว่าตัวอย่างในตาราง เพราะสัญญานี้ธนาคารตั้งค่างวดให้หมดในราว 25 ปีอยู่แล้ว และดอกเบี้ยหลังพ้นช่วงโปรโมชันสูงกว่า 3.17%
ค่างวดตามตารางผ่อนของธนาคาร (รวมทุกบัญชี)
| ช่วง | ค่างวดต่อเดือน (บาท) |
|---|---|
| ปีที่ 1 | 13,400 |
| ปีที่ 2 | 14,900 |
| ปีที่ 3 | 18,800 |
| ปีที่ 4–5 | 21,200 |
| ปีที่ 6 จนผ่อนหมด | 22,500 |
เดือนแรกจ่าย 13,400 บาท เป็นดอกเบี้ยราว 7,000 บาท หรือเกินครึ่งของค่างวด ค่างวดขึ้นทุกปีในช่วงแรก และพอพ้นช่วงโปรโมชันจะขึ้นไปเป็น 22,500 บาท
ทำไมผ่อนเพิ่มนิดเดียว ดอกเบี้ยถึงลดเยอะ
สินเชื่อบ้านคิดดอกเบี้ยแบบลดต้นลดดอก ธนาคารคิดดอกเบี้ยจากเงินต้นที่ยังเหลืออยู่ทุกเดือน เงินที่เราจ่ายแต่ละงวดจะถูกหักเป็นดอกเบี้ยก่อน เหลือเท่าไหร่ค่อยไปตัดเงินต้น ช่วงปีแรกๆ เงินต้นยังเยอะ ค่างวดเกินครึ่งจึงหมดไปกับดอกเบี้ย
แต่เงินที่ผ่อนเพิ่มจะไปตัดเงินต้นทั้งหมด เงินต้นลดเร็วขึ้น เดือนถัดไปดอกเบี้ยก็คิดจากยอดที่น้อยลง ผลนี้สะสมไปเรื่อยๆ ทุกเดือน ยิ่งเริ่มเร็ว ยิ่งประหยัดได้มาก
เทียบค่าธรรมเนียมไถ่ถอนก่อนกำหนดของแต่ละธนาคารได้ที่หน้าเปรียบเทียบค่าธรรมเนียมสินเชื่อบ้านของธนาคารแห่งประเทศไทย
โปะแบบไหนดี
- ผ่อนเพิ่มทุกเดือน ทำง่ายที่สุด และได้ผลดีกว่าโปะปีละครั้งเล็กน้อยเมื่อใช้เงินเท่ากัน
- โปะปีละครั้ง เหมาะกับคนที่ได้โบนัสหรือรายได้เป็นก้อน ได้ผลใกล้เคียงกับผ่อนเพิ่มรายเดือน
- โปะก้อนเดียว เมื่อมีเงินก้อน ยิ่งโปะเร็ว ดอกเบี้ยยิ่งลดมาก
เวลาโปะ ให้บอกธนาคารด้วยว่าต้องการลดจำนวนปีที่ผ่อน (ค่างวดเท่าเดิม แต่หมดเร็วขึ้น ประหยัดดอกเบี้ยมากกว่า) หรือลดค่างวดรายเดือน (แต่ละเดือนจ่ายเบาลง) เครื่องคำนวณด้านบนลองได้ทั้งสองแบบ
ครบ 3 ปีแล้ว อย่าปล่อยให้ดอกเบี้ยลอยตัว
ดอกเบี้ยโปรโมชันส่วนใหญ่ใช้ได้แค่ 3 ปีแรก หลังจากนั้นดอกเบี้ยลอยตัวมักขึ้นไปอยู่ราว 5–6% ต่อปี ลองดูตัวอย่างบ้าน 3 ล้าน ผ่อน 30 ปี
| หลังครบ 3 ปี | ค่างวดปีที่ 4 เป็นต้นไป | ดอกเบี้ยรวมทั้งสัญญา |
|---|---|---|
| ขอลดดอกเบี้ยทุก 3 ปี เฉลี่ย 3.17% | 12,900 | ราว 1.65 ล้าน |
| ปล่อยลอยตัว 5% | 15,800 | ราว 2.59 ล้าน |
| ปล่อยลอยตัว 6% | 17,500 | ราว 3.15 ล้าน |
ดอกเบี้ยรวมต่างกันราว 940,000 ถึง 1.5 ล้านบาท และค่างวดยังเพิ่มขึ้นอีกเดือนละ 2,900–4,600 บาท ตัวเลขนี้เป็นตัวอย่าง ดอกเบี้ยจริงขึ้นกับธนาคารและโปรโมชันในแต่ละช่วง
- ขอลดดอกเบี้ยกับธนาคารเดิม (รีเทนชั่น) ส่วนใหญ่ทำได้เมื่อผ่อนมาแล้ว 1–3 ปี ถ้าผ่อนตรงเวลามาตลอดจะต่อรองได้ง่ายขึ้น ไม่ต้องจดจำนองใหม่ แต่บางธนาคารมีค่าธรรมเนียม อ่านรายละเอียดได้จากบทความของ ธอส.
- ย้ายไปธนาคารใหม่ (รีไฟแนนซ์) ต้องยื่นกู้ใหม่ ธนาคารจะตรวจรายได้และเครดิตใหม่ทั้งหมด มีค่าใช้จ่าย ได้แก่ ค่าจดจำนอง 1% ของวงเงิน (สูงสุด 200,000 บาท) อากรแสตมป์ 0.05% (สูงสุด 10,000 บาท) ค่าประเมินราคา และบางโปรโมชันต้องทำประกันสินเชื่อ
- ถ้าย้ายก่อนครบ 3 ปีแรกของสัญญา มักเสียค่าปรับ 3% ของเงินต้นที่เหลือ
ย้ายธนาคารคุ้มเมื่อไหร่ ลองดูตัวอย่างหนี้เหลือ 3 ล้าน ค่าใช้จ่ายในการย้ายอยู่ราว 35,000 บาท (ค่าจดจำนอง 30,000 อากรแสตมป์ 1,500 ค่าประเมินราว 3,000) ธนาคารใหม่ต้องให้ดอกเบี้ยเฉลี่ย 3 ปีต่ำกว่าที่ธนาคารเดิมเสนอให้ประมาณ 0.4% ขึ้นไป ถึงจะเริ่มคุ้ม (ยังไม่รวมค่าประกัน) และต้องดูดอกเบี้ยเฉลี่ย 3 ปี ไม่ใช่ดอกเบี้ยปีแรกอย่างเดียว เปรียบเทียบทั้งสองทางเพิ่มเติมได้ที่บทความรีไฟแนนซ์กับขอลดดอกเบี้ยของ ธอส.
คำถามที่พบบ่อย
โปะบ้านเดือนละเท่าไหร่ดี
ไม่มีตัวเลขที่ใช้ได้กับทุกคน แต่เริ่มที่ 5–10% ของค่างวดจะทำได้ง่ายและเห็นผลชัด เช่น กู้ 3 ล้าน ผ่อน 30 ปี ดอกเบี้ย 3.17% ค่างวดจะอยู่ราวเดือนละ 12,900 บาท ถ้าผ่อนเพิ่มอีกเดือนละ 1,300 บาท จะหมดเร็วขึ้น 4 ปี 3 เดือน และเสียดอกเบี้ยน้อยลงราว 260,000 บาท ที่สำคัญคือควรมีเงินสำรองฉุกเฉินไว้ก่อน แล้วค่อยเอาเงินส่วนที่เหลือมาโปะ
โปะรายเดือนกับโปะก้อนปีละครั้ง แบบไหนดีกว่า
ถ้าเงินรวมทั้งปีเท่ากัน การผ่อนเพิ่มทุกเดือนจะได้ผลดีกว่านิดหน่อย เพราะเงินไปตัดเงินต้นเร็วกว่า เช่น กู้ 3 ล้าน ผ่อนเพิ่มเดือนละ 1,300 บาท ดอกเบี้ยลดราว 260,000 บาท ส่วนโปะปีละครั้ง ครั้งละ 15,600 บาท ดอกเบี้ยลดราว 250,000 บาท ต่างกันไม่มาก เลือกแบบที่ทำได้ต่อเนื่องจะดีที่สุด
โปะบ้านเสียค่าปรับไหม
การโปะบางส่วนไม่ควรมีค่าปรับ ตามประกาศของธนาคารแห่งประเทศไทยที่มีผลตั้งแต่ 1 เมษายน 2565 ธนาคารเก็บค่าปรับได้กรณีเดียว คือปิดบัญชีทั้งก้อนเพื่อย้ายไปกู้กับสถาบันการเงินอื่นภายใน 3 ปีแรกของสัญญา ค่าปรับคิดจากเงินต้นที่เหลือ ส่วนใหญ่ธนาคารกำหนดไว้ราว 3% ทั้งนี้ควรเปิดดูเงื่อนไขในสัญญาของตัวเองด้วย (อ่านประกาศของธนาคารแห่งประเทศไทย)
มีเงินก้อนอยากปิดหนี้ก่อนครบ 3 ปี จะเสียค่าปรับไหม
ถ้าปิดด้วยเงินของตัวเอง ไม่ได้ย้ายไปกู้ที่อื่น ตามประกาศของธนาคารแห่งประเทศไทยไม่ควรมีค่าปรับ แต่ถ้าสัญญาของคุณเขียนไว้ต่างออกไป หรือกำลังจะรีไฟแนนซ์ วิธีที่คนใช้กันคือโปะเกือบทั้งหมด แล้วเหลือหนี้ไว้ส่วนหนึ่งให้บัญชียังเปิดอยู่จนพ้น 3 ปีค่อยปิด ระวังอย่างเดียวคือถ้าเหลือหนี้น้อยกว่าค่างวด งวดถัดไปจะหักจนหมดและปิดบัญชีทันที จึงต้องขอให้ธนาคารลดค่างวดหลังโปะ หรือเหลือยอดให้พอผ่อนไปจนครบ 3 ปี และถามธนาคารก่อนทำทุกครั้ง
ผ่อนบ้านครบ 3 ปีต้องทำอะไร
ดอกเบี้ยโปรโมชันส่วนใหญ่ใช้ได้แค่ 3 ปีแรก พอครบแล้วดอกเบี้ยจะลอยตัวขึ้น ช่วงนี้มีทางเลือกสองทาง คือขอลดดอกเบี้ยกับธนาคารเดิม (รีเทนชั่น) ซึ่งทำง่ายและส่วนใหญ่ไม่ต้องจดจำนองใหม่ หรือย้ายไปธนาคารใหม่ (รีไฟแนนซ์) ซึ่งมักได้ดอกเบี้ยต่ำกว่าแต่มีค่าใช้จ่ายและต้องยื่นกู้ใหม่ทั้งหมด
รีไฟแนนซ์ใช้สิทธิ์ค่าจดจำนอง 0.01% ได้ไหม
ไม่ได้ มาตรการลดค่าจดจำนองเหลือ 0.01% (ใช้ถึง 30 มิถุนายน 2570) ใช้กับการจดจำนองที่ทำพร้อมการโอนซื้อขายบ้าน รีไฟแนนซ์ไม่มีการโอน จึงเสียค่าจดจำนองตามปกติ 1% ของวงเงิน สูงสุดไม่เกิน 200,000 บาท
ตัวเลขจากเครื่องคำนวณแม่นแค่ไหน
เครื่องคำนวณคิดแบบลดต้นลดดอกรายเดือน ผลที่ได้เป็นค่าประมาณ ของจริงธนาคารคิดดอกเบี้ยเป็นรายวัน และบางสัญญาตั้งค่างวดสูงกว่าที่คำนวณได้ ถ้ามีตารางผ่อนจากธนาคารอยู่แล้ว ให้กดหัวข้อ “มีตารางผ่อนจากธนาคารแล้ว? ใส่ค่างวดจริง” แล้วกรอกค่างวดตามตาราง ตัวเลขจะใกล้ของจริงมากขึ้น
อยากรู้ว่ากู้ได้เท่าไหร่ หรือควรผ่อนแบบไหน
ทักมาคุยกับเราได้ เช็กวงเงินให้ฟรี บอกแค่อายุกับเงินเดือน
หรือโทร 095 945 6354
อ่านต่อ
ดูบ้านตามงบ
ตัวเลขในหน้านี้เป็นค่าประมาณจากเครื่องคำนวณ คิดแบบลดต้นลดดอก ยังไม่รวมค่าประกันและค่าธรรมเนียมอื่น เงื่อนไขการโปะและการปิดบัญชีให้ตรวจกับสัญญาสินเชื่อของคุณ · อัปเดตล่าสุด 13 ตุลาคม 2569